Explore

Уложитесь в мой дедлайн?

Oops! Something went wrong while submitting the form.
P2P-приложения — это сервисы, в которых люди переводят деньги друг другу напрямую, без сложных банковских сценариев. Пользователь открывает приложение, выбирает получателя и отправляет деньги, как сообщение в мессенджере.
С точки зрения пользователя всё выглядит просто, но внутри происходит несколько шагов:
1. Пользователь инициирует перевод. Например, выбирает контакт или вводит номер телефона.
2. Приложение проверяет данные. Система валидирует пользователя, баланс и саму операцию (в том числе на риск мошенничества).
3. Деньги проходят через платежную инфраструктуру. Это может быть банк, платежный провайдер или внутренние балансы сервиса.
4. Получатель получает деньги. Либо сразу на баланс в приложении, либо напрямую на карту или счет.
P2P-приложения убирают лишние шаги и делают переводы быстрее и проще для пользователей. Поэтому они часто выбирают их вместо классических банковских P2P переводов для повседневных операций.
В таблице ниже собрали отличия P2P-приложений от привычного банкинга.
|
P2P-приложения |
Традиционный банкинг |
|
|
Скорость переводов |
Мгновенные или почти мгновенные |
От нескольких минут до нескольких дней |
|
Удобство |
Минимум действий, простой интерфейс |
Более сложные формы и сценарии |
|
Способ отправки |
По номеру телефона, контакту, QR-коду |
По реквизитам (IBAN, SWIFT и т.д.) |
|
Пользовательский опыт |
Фокус на удобстве и скорости |
Фокус на надежности и формальных процессах |
P2P-приложения могут отличаться по логике работы, архитектуре и бизнес-модели. Выбор типа продукта влияет на способы монетизации, сложность разработки и требования регуляторов. Ниже — основные категории, которые чаще всего встречаются на рынке.
Это решения, которые создаются самими банками и встроены в их цифровые сервисы. Такие приложения позволяют переводить деньги по номеру телефона или карты внутри одной страны.
Их преимущество — высокий уровень доверия со стороны пользователей. Но за это приходится платить гибкостью: изменения требуют времени из-за регуляторных и внутренних процессов.
Такие сервисы работают независимо от конкретного банка и строят собственную платежную экосистему. Пользователь пополняет баланс внутри приложения и уже оттуда отправляет деньги другим людям.
Это дает больше свободы в развитии продукта и монетизации: можно управлять комиссиями, добавлять сценарии и строить собственную экономику внутри сервиса.
⭐Наш опыт
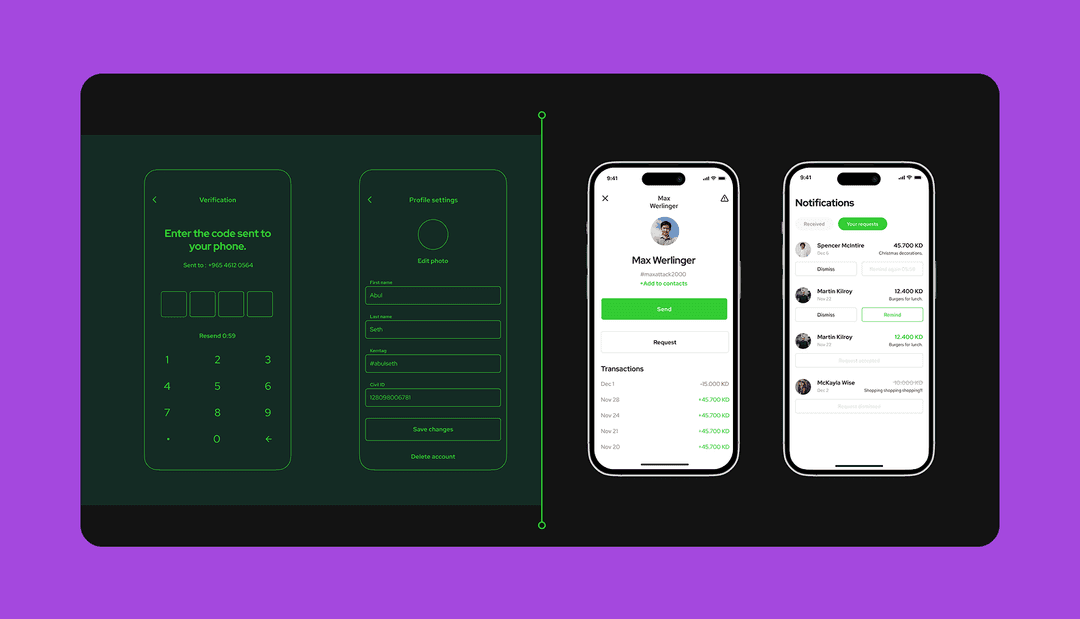
KEM — это платформа для мобильных платежей в Кувейте, где сервисов для онлайн-банкинга мало, и это большая проблема.
Мы решили ее, предоставив пользователям надежный сервис для P2P-платежей. Тут можно переводить деньги друзьям или запрашивать средства у них, а чтобы KEM был ещё больше похож на соцсеть — добавили профиль, историю транзакций и список запросов.
Зарегистрированные пользователи могут входить через пин-код, чтобы не вводить каждый раз номер телефона.
В разработке P2P-приложений важно учитывать, что для проведения операций с деньгами нужен доступ к банковским API. А для их использования нужно разрешение, так как у банков API закрытый из-за доступа к финансовым данным клиентов.
Когда мы делали MVP для KEM, бэкенд разрабатывали с воображаемыми данными, чтобы банкам можно было продемонстрировать механику и завоевать их доверие. У наших клиентов это получилось, но с условием, что вся техническая команда должна находиться в Кувейте.
Мы передали проект инхаус-команде, но в течение месяца были на связи, отвечая на вопросы CTO и продлевая тестовые билды. Когда команда получила доступ к банковским API, KEM вышел на рынок. На первом этапе проект привлек $1 млн инвестиций.
Тут P2P-переводы только часть продукта. Такие приложения объединяют платежи, бонусные программы, покупки и другие финансовые сценарии. Так растет вовлеченность: пользователь заходит не только перевести деньги, но и решает сразу несколько задач.
В таких сервисах пользователи переводят друг другу цифровые активы напрямую, без участия банков. Это открывает глобальные сценарии использования, но и повышает требования к безопасности и ответственности за хранение средств.
⭐Наш опыт
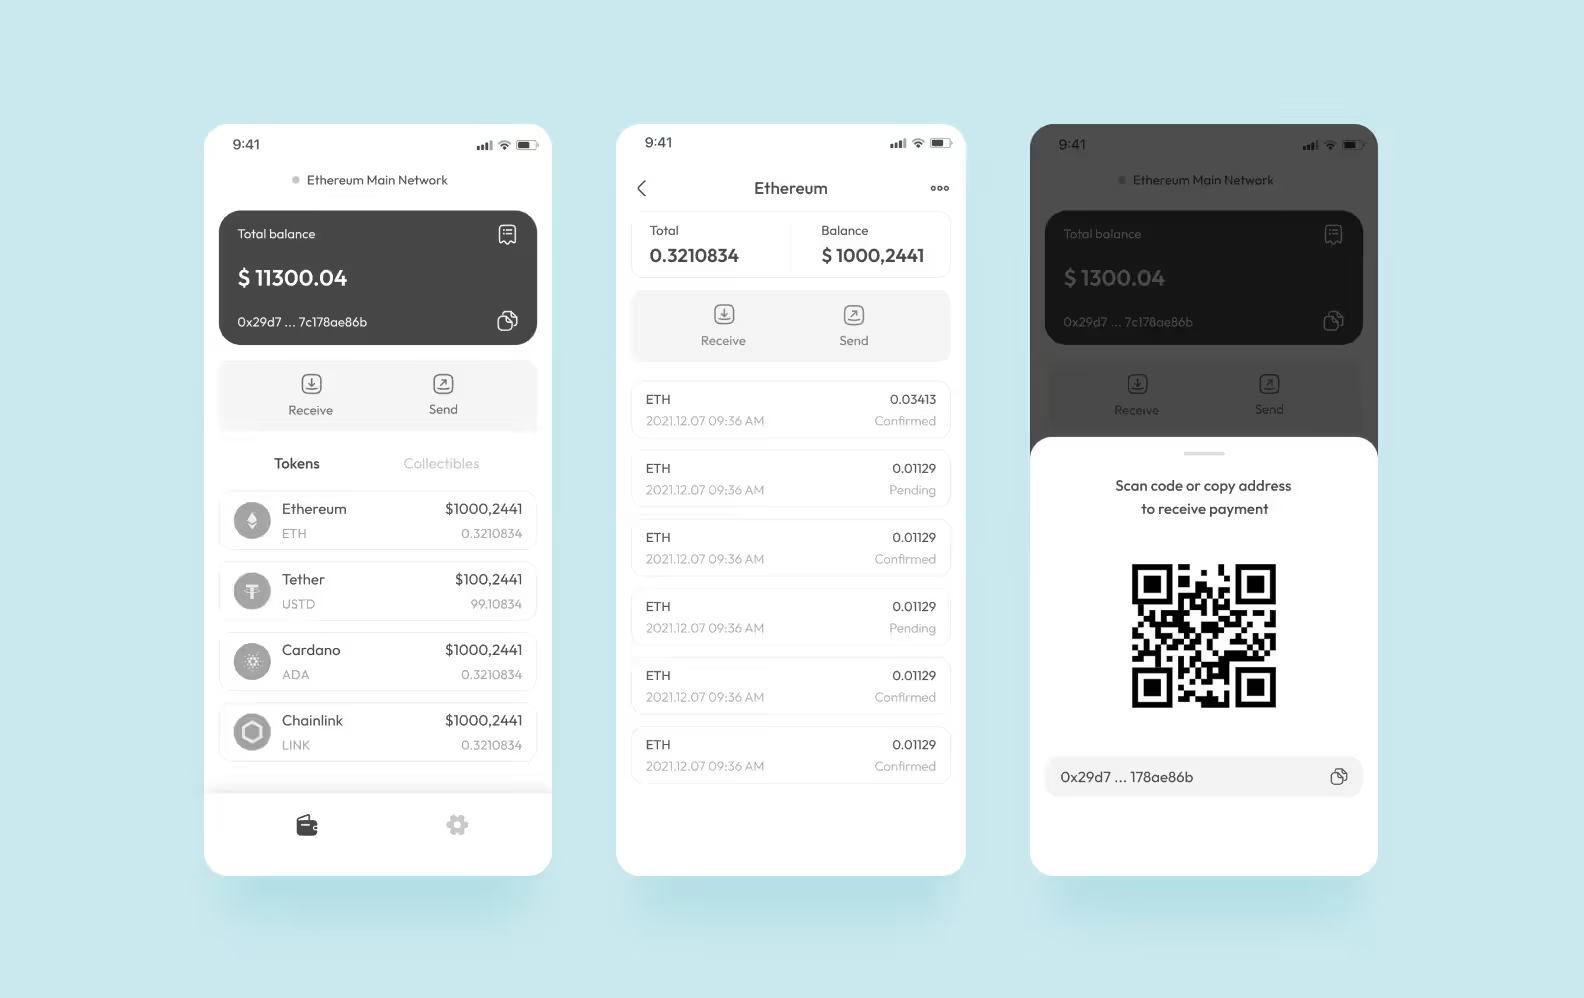
Показательный пример — это криптовалютный кошелек Abel, для которого мы разработали бесплатный бэкенд, соединив несколько API-интеграций.
Помимо бэка, мы создали пользовательский флоу — создание кошелька, проверка баланса, просмотр истории транзакций и отправление токенов. Еще разработали современный дизайн, который заказчики приняли без правок. В дизайне отталкивались от примера Metamask.
Но главный фокус заказчиков был на безопасности данных пользователей, а для этого приложение должно быть децентрализованным. Всю функциональность нужно воплощать прямо на устройстве, а данные блокчейна брать с узлов при помощи API.
Для того, чтобы воплотить это в жизнь, мы соединили несколько API на бесплатных тарифах:
На проект ушло 1268 часов. Из них 59 занял дизайн, 327 — тестирование, а все остальное ушло на разработку.
Этот тип мобильных приложений фокусируется на переводах между странами. Здесь добавляется сложность: разные валюты, локальные платежные методы и требования регуляторов. Зато и ценность для пользователя выше — особенно для релокантов, фрилансеров или международного бизнеса.
Например, пользователь может отправить деньги из Европы в Азию, а приложение само обработает конвертацию и доставку средств.
Удобство и простота для пользователей — не единственные причины популярности P2P-сервисов. Мы собрали 5 главных преимуществ для фаундеров, которые собираются создавать такие продукты.
Собственное приложение позволяет полностью управлять UX. Вы не зависите от ограничений сторонних платформ и можете быстро тестировать гипотезы, улучшать интерфейс и адаптироваться под свою аудиторию.
Сторонние платежные решения часто подразумевают комиссии и ограничения. Собственное P2P-приложение дает возможность оптимизировать платежную инфраструктуру и снижать расходы за счет прямых переводов и гибкой настройки комиссий.
P2P-сервисы дают множество возможностей для монетизации. Вы можете внедрять комиссии за транзакции, подписки, премиум-функции или дополнительные финансовые сервисы (например, кредиты или мультивалютные кошельки).
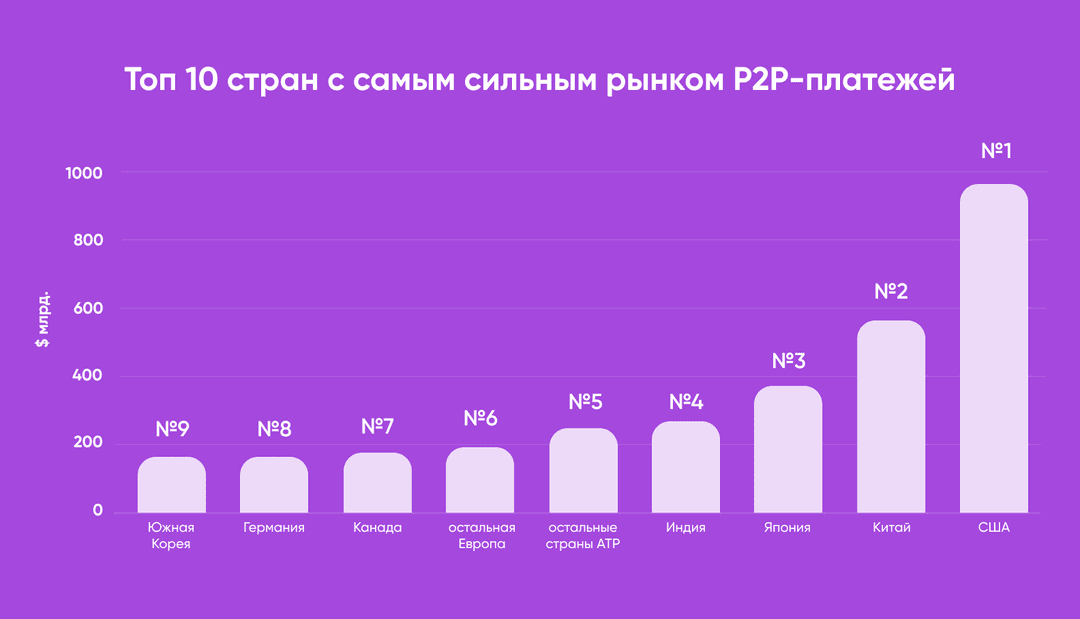
У финтех-сервисов высокий уровень вовлеченности, ведь пользователи регулярно возвращаются в приложение. Но дело не только в этом — мировой рынок P2P-платежей растет. Еще в 2024 году его объем составил около $2.8 млрд., а к 2030 году, по прогнозам Allied Market Research, он достигнет $14,5 млрд.
На долю европейского рынка приходится 18,69 % от общего объема мирового рынка. С 2021 по 2025 год он вырос на 52,78%, согласно Cognitive Market Research.
Собственная платформа позволяет быстрее выходить на новые рынки, добавлять локальные платежные методы и интегрироваться с партнерами. Вы контролируете архитектуру и можете масштабировать продукт без зависимости от внешних провайдеров.
Превратить финтех-платформу с P2P-платежами в прибыльный продукт можно разными способами. Вот основные:
Самая очевидная модель — брать процент или фиксированную плату за переводы. Например, пользователь отправляет €100, а сервис удерживает €0.5–€1 комиссии.
Можно варьировать: внутри страны разрешать бесплатные переводы, а комиссию брать для международных переводов или мгновенных операций.
Базовые переводы остаются бесплатными, а расширенные возможности доступны по подписке.
Например, за €5/месяц пользователь получит повышенные лимиты переводов, отсутствие комиссий, приоритетные (мгновенные) платежи и расширенную аналитику расходов.
Если упростить эту модель монетизации, то здесь работает принцип “вход бесплатный — выход платный”.
Например, перевод между пользователями — бесплатно, а вывод на банковскую карту — за комиссию 1–2%. Это эффективно для маркетплейсов и P2P-платформ с балансами внутри системы.
Если сервис поддерживает разные валюты, можно зарабатывать на курсовой разнице. Например, реальный курс EUR/USD = 1.10, а пользователь получает курс 1.08. Разница становится доходом сервиса.
Подходит для международных переводов и сценариев релокации.
Если в приложении есть привязанные банковские или виртуальные карты, сервис может зарабатывать на каждой оплате. Например, пользователь оплачивает покупку картой через ваше приложение, а банк и платежная система делятся частью комиссии с сервисом.
Чем больше пользователи платят через приложение, тем выше доход без прямого увеличения комиссий для них.
P2P — это точка входа в финтех-экосистему, где можно продавать другие продукты. Это могут быть микрозаймы прямо в приложении, возможность «разделить платеж» (Buy Now Pay Later), страхование переводов, платные уведомления или защита от мошенничества.
Для того, чтобы ваше приложение P2P-платежей было конкурентоспособным и приносило деньги, важно предусмотреть несколько базовых функций. Собрали пять пунктов «базового минимума»:
Пользователь должен понимать, как отправить деньги, без долгих инструкций и обучения. Чем меньше лишних шагов, тем выше конверсия в перевод. Например, перевод должен легко осуществляться по номеру телефона, QR-коду или из списка контактов в 2–3 клика.
Финансовые операции требуют максимальной защиты данных и средств пользователей. Рассмотрите введение двухфакторной аутентификации, подтверждения операций через биометрию или антифрод-систему, отслеживающую подозрительные транзакции.
В 2026 году пользователи ожидают, что деньги приходят сразу, а не через часы или дни. Статус «деньги получены» должен появляться в реальном времени, а баланс — обновляться мгновенно.
Пользователь должен заранее понимать, сколько он заплатит и что происходит с переводом. Например, перед отправкой можно показывать точную комиссию и итоговую сумму к списанию. В историю операций можно добавить детальные статусы.
Приложение должно выдерживать рост пользователей и нагрузку без сбоев. Даже в пиковые моменты — в праздники или дни массовых выплат — система должна стабильно работать без задержек и ошибок. А если приложение написано сразу с учетом будущего масштабирования, это сбережет и деньги, и нервы фаундера, когда бизнес вырастет.
⭐Наш опыт
Мы разработали Together — приложение для онлайн-платежей в Черногории. Оно задумывалось как сервис для оплаты чаевых и услуг по QR-коду, а выросло в финансовую экосистему.
В Черногории плохо развиты мобильный банкинг и безналичная оплата. Это было неудобно не только для обычных людей, но и для малого бизнеса и специалистов сферы услуг.
Together решил эту проблему — сначала на оплате чаевых. Флоу был такой: официант генерирует QR-код, а посетитель, отсканировав его, попадает на страницу браузера, где оставляет чаевые по карте. Статистику по переводам можно посмотреть в истории транзакций.
Мы разработали пользовательский путь и яркий дизайн, который стал отличительной чертой Together.
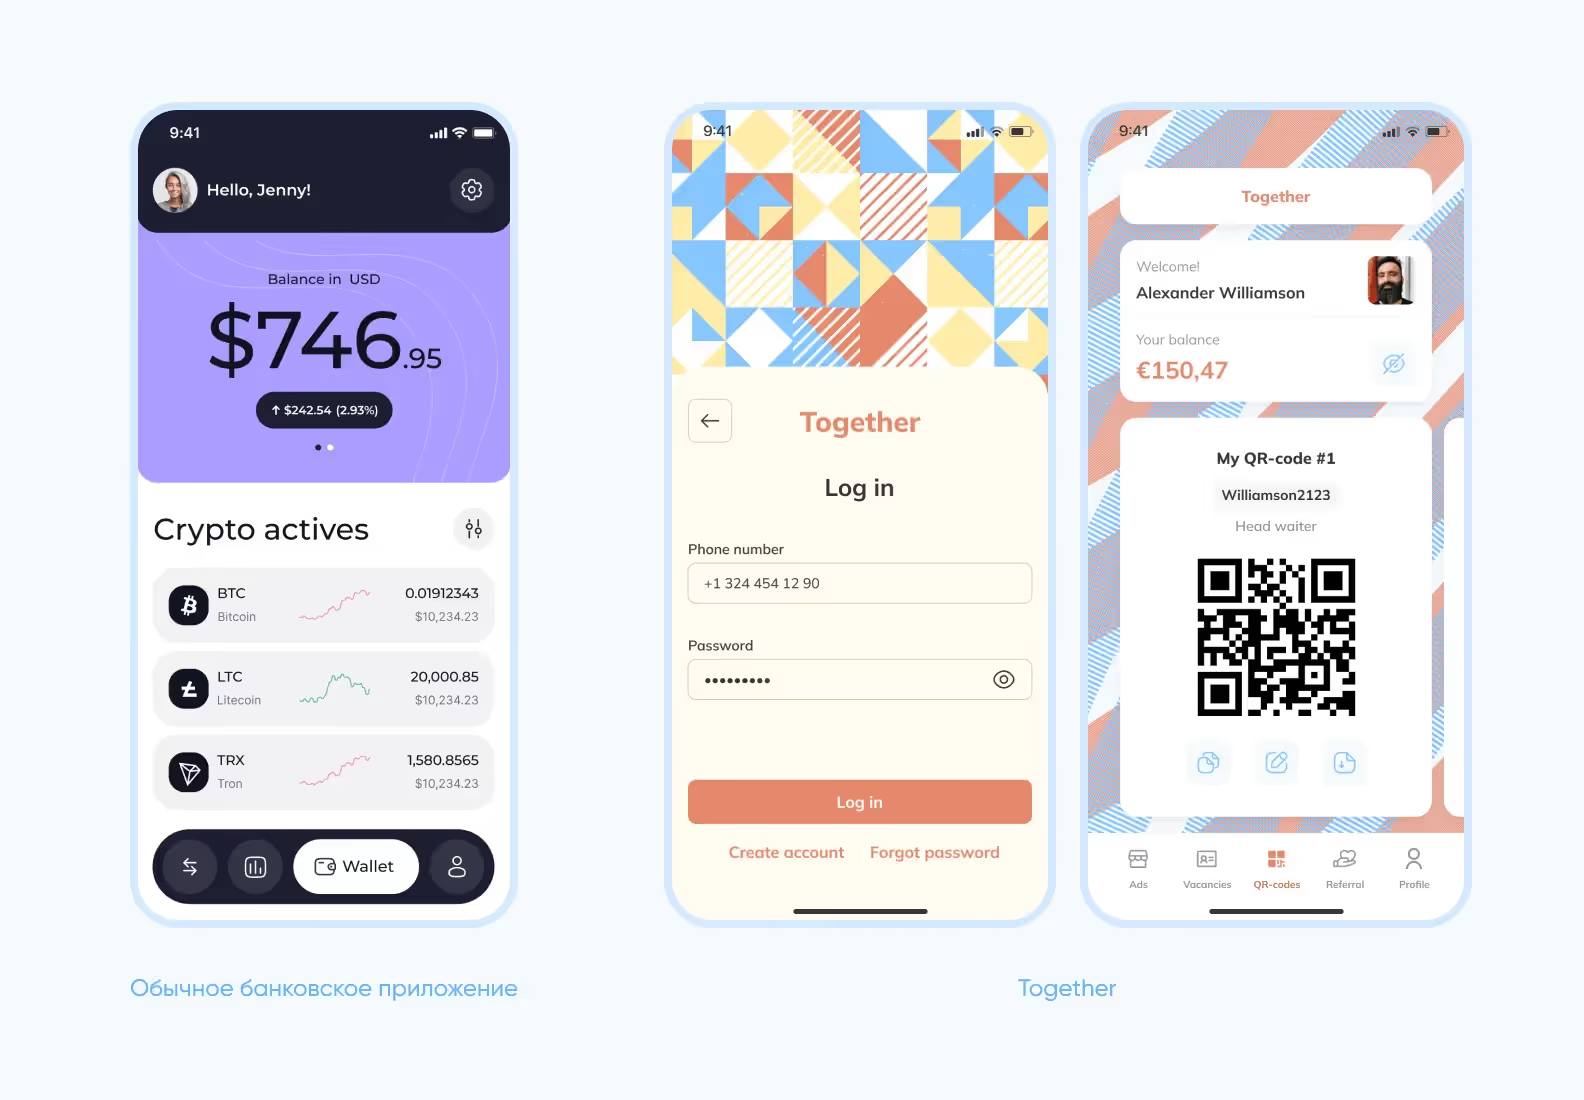
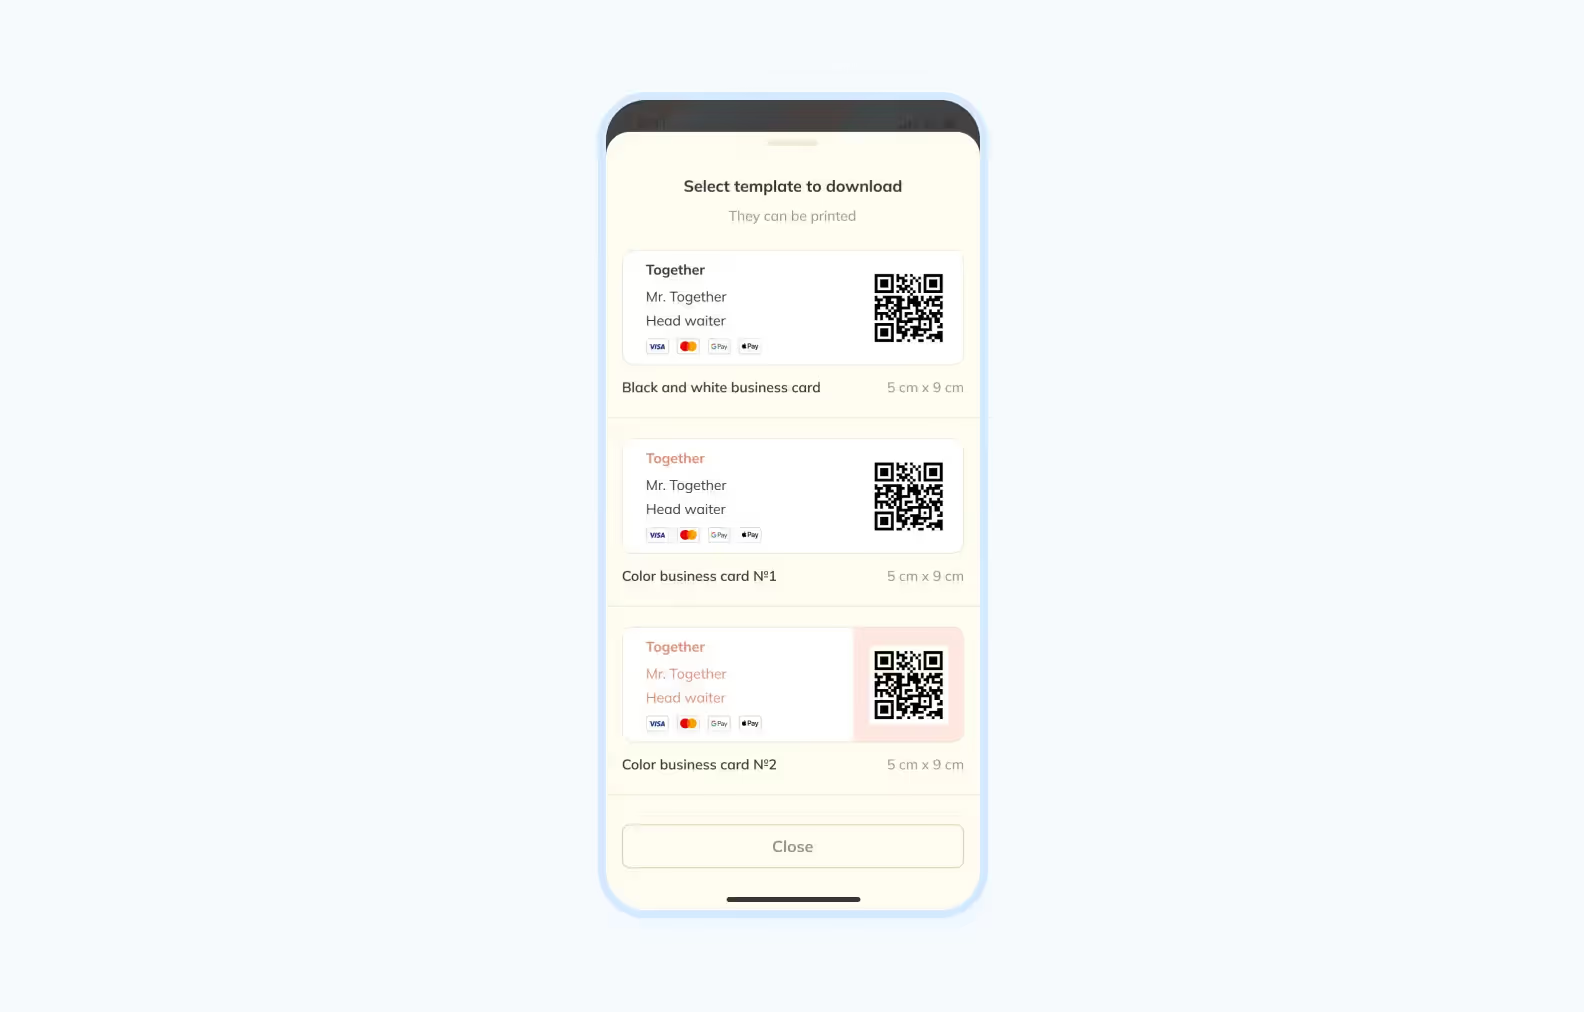
Еще можно перевести деньги другому пользователю Together. Делается это так: достаточно ввести сумму перевода, никнейм юзера и код для подтверждения операции — он придет в SMS или по email. Мы также интегрировали в приложение платежную систему Stripe.
Но главное — мы заложили в Together пространство для масштабирования. Заказчики хотят строить из сервиса экосистему с маркетплейсом, площадкой для рекрутинга и выпуском собственных платежных карт, а еще расширяться на рынки балканских стран, ЮАР и ОАЭ.
Мы сторонники структурированного подхода к созданию любых цифровых продуктов — P2P-приложения тоже в их числе. Вот как пройдет процесс работы над таким приложением, если захотите разработать его с нами:
Сроки: 1–2 недели
На этом этапе определяем целевую аудиторию, сценарии использования и конкурентов. Важно понять, какую проблему вы решаете: быстрые переводы внутри страны, международные платежи или расчеты внутри платформы (например, маркетплейса).
Сроки: 2–4 недели
На этом этапе формируется логика продукта: пользовательские сценарии, структура экранов и основные потоки платежей. Тут мы опишем пользовательский путь от регистрации до перевода, создадим прототипы экранов и продумаем критические сценарии: ошибка платежа, возврат, отмена.
Сроки: 2–3 недели
На этом этапе решаем, как именно будут обрабатываться деньги: через платежных провайдеров, банки или собственную инфраструктуру. Выбираем выбрать платежного партнера или агрегатор, определяем модель хранения средств и продумываем масштабируемую архитектуру.
Сроки: 3–6 месяцев
Создаем первую версия продукта с базовыми функциями: регистрация, верификация, переводы, история операций. Такое приложение уже можно будет показать инвесторам или протестировать на первых пользователях, а потом расширять и масштабировать.
Сроки: параллельно с разработкой
Финансовые продукты требуют соблюдения регуляторных требований и защиты данных. Тут внедряем процедуры идентификации пользователей, настраиваем мониторинг подозрительных операций и обеспечиваем защиту данных и транзакций. Если нужны дополнительные интеграции — делаем и их.
Сроки: 2–4 недели
Перед запуском важно проверить стабильность системы и пользовательский опыт. Проводим нагрузочное тестирование, тестируем сценарии переводов и ошибок и собираем обратную связь от первых пользователей.
|
Этап |
Стоимость |
Результат |
|
Анализ рынка |
100 000 Р |
Роадмап проекта, сформулированные цели |
|
Проектирование продукта и UX |
150 000 Р |
Первые наброски дизайна и пользовательского пути |
|
Выбор архитектуры и платежной структуры |
100 000 Р |
Прототип с архитектурой |
|
Разработка MVP |
1 200 000 Р |
Готовая первая версия продукта (подходит для инвесторов) |
|
Тестирование и запуск |
250 000 Р |
Релиз |
P2P-приложения дают не только возможности монетизации и новые бизнес-ниши. На пути к успеху фаундера ждут серьезные вызовы, и важно вовремя предусмотреть, как вы на них ответите.
Финансовые продукты требуют соблюдения местных законов и получения лицензий. Игнорировать это — прямой путь к блокировкам и штрафам. Например, в одной стране можно работать через платежного партнера, а в другой — уже нужна собственная лицензия и отчетность перед регулятором.
P2P-переводы — одна из самых уязвимых зон для мошенников: в дело могут пойти и социальная инженерия, и украденные аккаунты, и поддельные операции. Именно поэтому не стоит экономить на безопасности.
Даже если у вас свое приложение, вы все равно зависите от банковской инфраструктуры и сторонних провайдеров. Например, если банк-партнер меняет условия или блокирует часть операций, это напрямую влияет на ваш продукт и пользователей.
Каждая страна — это новые правила, комиссии, валюты и ожидания пользователей. Масштабирование в финтехе редко бывает быстрым. В одной стране популярны переводы по номеру телефона, в другой — через IBAN или локальные системы. Придется адаптировать продукт.
На раннем этапе сложно зарабатывать: комиссии приходится держать низкими, чтобы конкурировать с крупными игроками. Вы не сможете брать 3–5% за перевод, если на рынке уже есть почти бесплатные альтернативы. Будьте готовы к тому, что сперва придется вложиться в рост.
У нас большое финтех-портфолио, и этот опыт можно выразить в трех коротких рекомендациях перед началом разработки P2P-сервиса.
Попытка сразу покрыть все кейсы — и переводы, и кредиты, и мультивалютность, и карты — почти всегда приводит к затягиванию сроков и росту бюджета. Лучше запустите MVP вокруг одного ключевого сценария: например, быстрые переводы внутри страны или расчеты между пользователями платформы.
Переделывать архитектуру под требования регуляторов и защиту данных после запуска — это дорого и рискованно. Если сразу продумать процессы идентификации пользователей, хранение данных и мониторинг транзакций, вы сэкономите ресурсы, которые лучше потратить на рост и масштабирование.
Смена платежных партнеров или архитектуры на поздних этапах — тоже сложный и дорогой процесс. Лучше с самого начала оценивать не только скорость интеграции, но и возможности масштабирования, географию и комиссии. Если вы планируете выход в другие страны, выбирайте партнеров, которые уже работают на этих рынках.
Стоимость разработки P2P-приложения зависит от архитектуры, региона, требований к безопасности и выбранной платежной инфраструктуры. Но если упростить, бюджет складывается из трех вещей: сложность продукта, уровень кастомизации и скорость выхода на рынок.
Если хотите разработать P2P-сервис с нами, мы поможем оценить вашу идею в зависимости от пожеланий. Ниже в таблице — примерные расценки на MVP и кастомную разработку.
|
MVP От 1 800 000 Р |
Кастомный продукт От 7 000 000 Р |
|
|
P2P-платежи — это полноценная основа для финтех-продукта с высокой вовлеченностью пользователей. Но за кажущейся простотой скрываются сложные решения: архитектура, безопасность, интеграции и требования регуляторов.Поэтому ключевая задача — это собрать продукт, который будет и зарабатывать, и вызывать доверие.
➡️Если вы планируете запуск P2P-приложения, присылайте нам свою идею. Команда Purrweb поможет разобрать ваш кейс, предложить архитектуру и рассчитать сроки и бюджет под ваш продукт
Фокусируйтесь на конкретном сценарии и рынке. Например, переводы для мигрантов, расчёты внутри маркетплейса или платежи для фрилансеров. Локальные особенности (валюта, привычные способы оплаты, UX) часто важнее, чем набор функций.
Да, и с самого начала. Требования зависят от страны: в Европе — строгие правила по идентификации пользователей и защите данных, в других регионах — свои нюансы. Лучше сразу строить продукт с учетом этих требований, чем переделывать его после запуска.
Зависит от региона и аудитории. Обычно это банковские карты, переводы по номеру телефона или счету, а также локальные платежные методы. Для международных сервисов добавляются мультивалютные операции и конвертация.
Финтех-продукты требуют экспертизы в безопасности, платежной инфраструктуре и архитектуре. Команда с опытом поможет избежать типичных ошибок, быстрее выйти на рынок и не переплачивать за переделки.


