Explore

Уложитесь в мой дедлайн?

Oops! Something went wrong while submitting the form.

Мобильные приложения для денежных переводов, они же приложения для платежей, созданы для того, чтобы пользователи отправляли и получали деньги удобно и безопасно. P2P (peer-to-peer) платежи — платежи в одноранговой сети с равноправными участниками — не требуют наличных денег или физических карт.
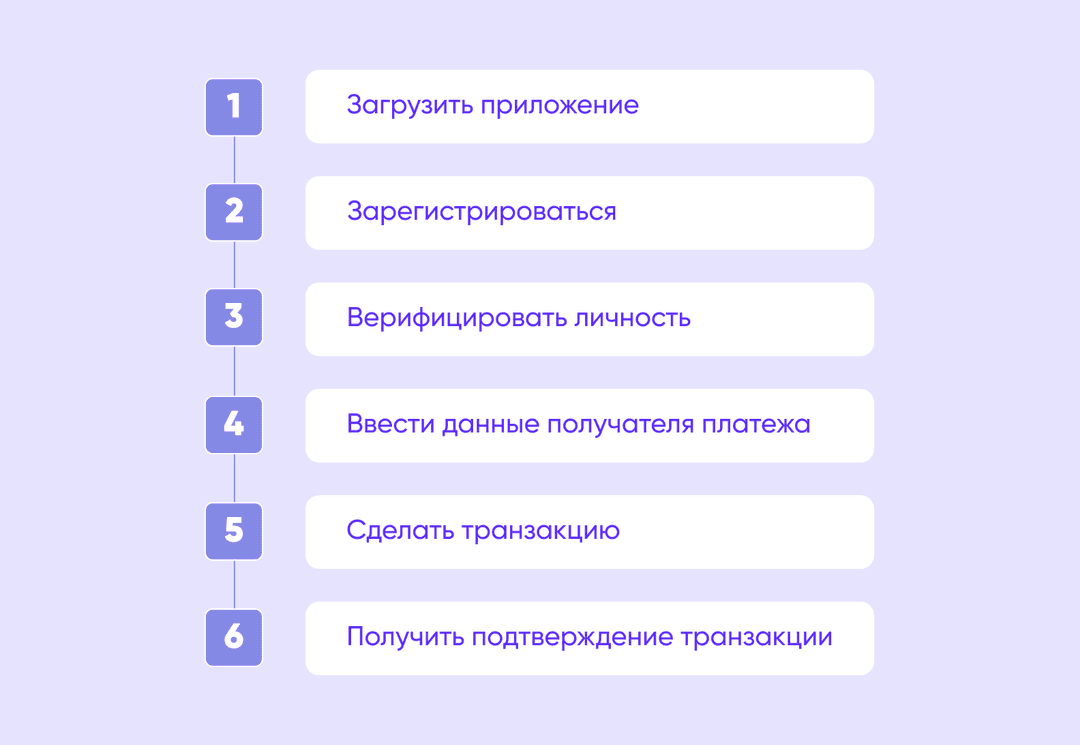
Давайте посмотрим, как это работает. Пользователи загружают и устанавливают приложение для платежей на свой смартфон и регистрируются. Затем им нужно подтвердить свою личность, например, с помощью ПИН-кода или отпечатка пальца. Теперь они могут отправлять и получать деньги. Чтобы осуществить платеж, вводятся данные получателя и сумма платежа. Затем пользователи совершают транзакцию и получают подтверждение. В зависимости от типа приложения и цели платежа, процесс может немного отличаться. Для команд, которые смотрят глубже в инфраструктуру, у нас есть отдельный разбор: как создать платёжную систему.
Существует 2 основных типа приложений для P2P-платежей.
Платежные сервисы позволяют отправлять деньги с банковского счета или кредитной карты другому человеку, используя только номер телефона или адрес электронной почты. Самые популярные приложения такого типа: Apple Pay, Google Pay и PayPal. В них можно настроить цифровой кошелек, в котором хранятся деньги, и осуществлять P2P-платежи прямо внутри приложения.
Поскольку платежи — это неотъемлемая часть нашей повседневной жизни, многие приложения дополнительно внедряют функцию денежных переводов. Например, через приложение для онлайн банкинга переводят деньги между счетами в рамках одного банка или на другие банковские счета. Мессенджеры добавляют функцию перевода, чтобы отправлять деньги не выходя из чата. Есть даже более сложные варианты, например, платежи через умные колонки. При использовании встроенных сервисов пользователи обычно привязывают банковский счет или карту, прежде чем подключить переводы.
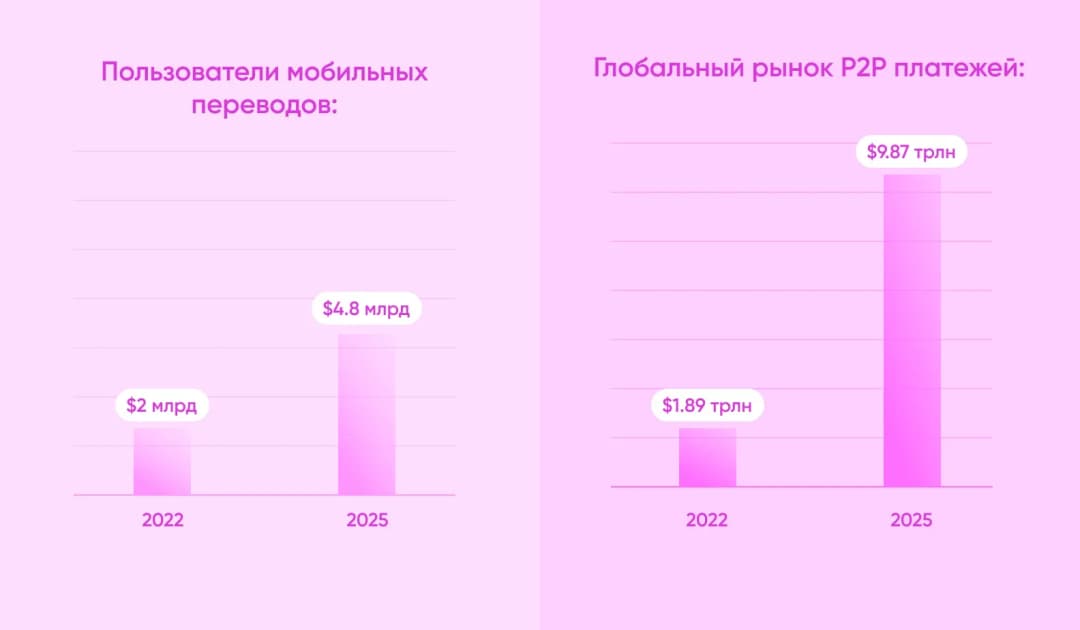
Мобильные платежи стали массовыми: по данным Statista, в 2025 году число пользователей мобильных платежей в мире приближается к 3,8 млрд, а пользователей цифровых кошельков превышает 5,5 млрд. Общий объём цифровых платежей за 2025 год оценивается примерно в $9,3 трлн.
Рынок P2P-переводов растёт так же быстро. По оценке Precedence Research, в 2025 году его объём составляет около $3,63 трлн, а к 2035 году достигнет примерно $18,44 трлн при среднегодовом росте 17,65%.
Азиатско-Тихоокеанский регион генерирует около половины всех цифровых платёжных транзакций в мире, а Китай остаётся крупнейшим рынком мобильных платежей. При этом в ряде стран часть населения по-прежнему не имеет доступа к традиционным банковским услугам, и приложения для переводов закрывают эту нишу.
Спрос на мобильные платежи возник не только из-за их удобства. В некоторых странах много людей все еще не имеет доступа к традиционным финансовым услугам. У них по тем или иным причинам нет банковских счетов. Финансовую инклюзию по всему миру еще предстоит улучшить, как утверждают аналитики Всемирного экономического форума.
Тем, кто не может пойти в банк и открыть счет, нужны альтернативные способы оплаты товаров и услуг онлайн. Поэтому создание приложения для денежных переводов — разумный выбор для разработчиков.
После того как вы изучили вдохновляющую статистику, вас, как предпринимателя, может беспокоить вопрос: “А чем вызвана популярность приложений для платежей?” Итак, приложение для денежных переводов будет большим преимуществом для бизнеса и привлечь широкую аудиторию, так как пользователи получают выгоду от использования.
Поскольку финтех индустрия активно развивается, фокус все больше смещается на максимально удобные и быстрые решения. Ниже мы приводим основные тренды последних лет.
Во время пандемии бесконтактные платежи стали очень популярными, поскольку они позволяют избежать физического контакта с поверхностями. Благодаря технологии ближней связи (near-field communication, NFC) устройство просто прикладывают к терминалу, чтобы провести транзакцию.
Кроме сообщений, звонков и обмена файлами, некоторые мессенджеры добавили удобную функцию отправки и получения платежей. Однако этот сектор только начинает набирать обороты: банковские услуги WeChat в настоящее время доступны только для граждан Китая, а Facebook Pay только недавно стал доступен за пределами США. Таким образом, мы можем ожидать появления новых платежных решений для мессенджеров.
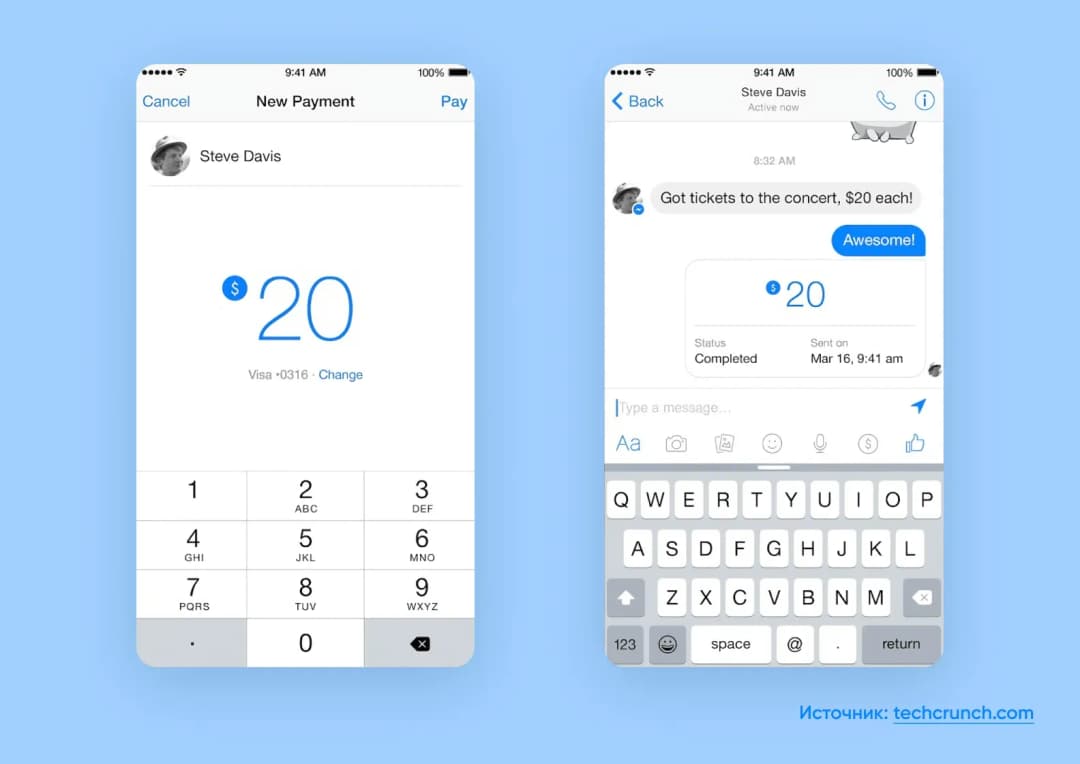
Платежи в мессенджерах — это новая фишка А уже привычные мобильные кошельки — продолжающийся тренд, и их доля на рынке увеличивается. Ежегодно, количество пользователей увеличивается на почти 140 млн человек. Такая статистика — явный показатель движения в сторону платежных решений, ориентированных на мобильные устройства. Норвегия, Финляндия и Новая Зеландия ближе всего к тому, чтобы стать безналичными странами — уже сейчас количество наличных платежей составляет менее 5%.
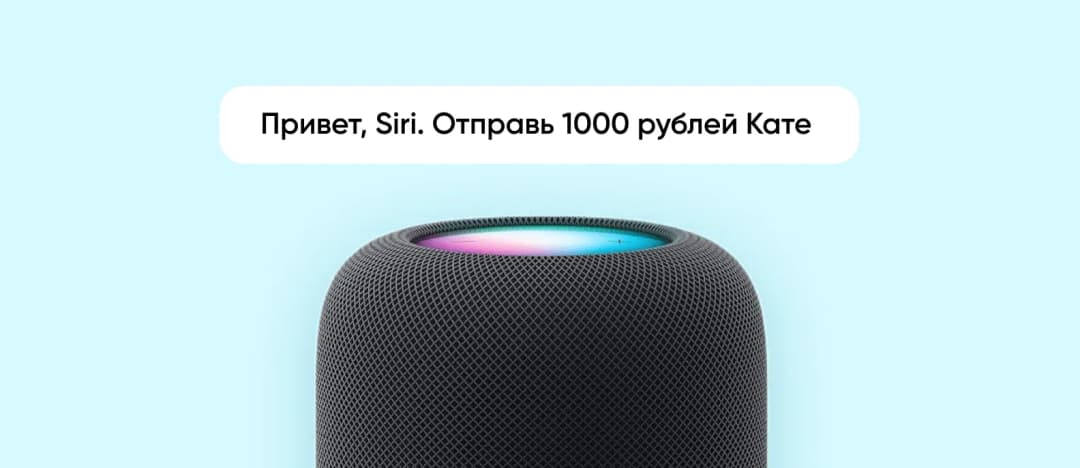
Умные колонки уже настолько умные, что кроме заказа такси и сбора информации о пробках, они теперь служат платформой для денежных переводов. Вместо входа в банковское приложение для проведения платежа, можно оплатить покупки всего лишь несколькими голосовыми командами.
Есть два вида функций, которые добавляют в приложения — обязательные и дополнительные. Стоимость разработки и время, которое это займет, зависят от количества и сложности функций. Обычно, сложные приложения с комплексными внутренними процессами, например, приложения на базе блокчейна, стоят дороже.
Давайте рассмотрим функции, которые стоит добавить.
Основные функции делают приложение для переводов эффективным и безопасным. Вам, как создателю приложения, следует уделить особое внимание этим функциям во время разработки приложения.
Кроме основных функций, можете добавить те, которые дополнят ваше приложение для денежных переводов. Такие функции делают приложение удобнее, а это всегда нравится пользователям. Вот несколько примеров:
Соблюдение общепринятых стандартов — обязательное требование для всех финансовых приложений. Информация, связанная с денежными транзакциями, отслеживается, поэтому важно знать все тонкости банковской индустрии.
Финансовая отрасль — предмет строгого регулирования. Главные требования:
Перед стартом разработки финансового приложения команды консультируются с бизнес-аналитиком. Он объяснит законы и стандарты, которые относятся именно к вашему сервису, и даст рекомендации.
{{tg-banner}}
Если вы решились создать свое приложение, мы рекомендуем начать с MVP. Минимально жизнеспособный продукт — это версия продукта, которая включает только базовые функции. Он отлично подходит для предпринимателей, которые хотят проверить идею на рынке с минимальными затратами.
Мы создаем функциональные MVP уже больше 10 лет, поэтому наша команда может подтвердить эффективность этого подхода. Один из наших проектов финтех-MVP — криптокошелёк, в котором можно хранить криптовалюту, покупать и продавать её, а также отправлять токены другим пользователям.
Рассмотрим шаги, через которые мы проходим, чтобы создать приложение для денежных переводов.
Первый шаг в разработке успешного приложения — придумать идею и определить основные цели. Отправной точкой могут стать готовые подборки идей для финтех-стартапов. Проведите исследование рынка, чтобы выявить предпочтения целевой аудитории. Проанализируйте конкурентов, чтобы найти потребности, которые удовлетворит ваше приложения.
Как только у вас будет четкое понимание того, зачем вам приложение, нужно выбрать основные функции. Обратите внимание на те функции, о которых мы говорили выше, и добавьте управление аккаунтом, базовые операции и отслеживание переводов. Благодаря этому шагу вы построите план разработки.
Дизайн значительно влияет на то, как пользователь будет взаимодействовать с приложением. Работайте с командой UI/UX дизайнеров, чтобы создать привлекательный и удобный интерфейс. Сначала дизайнеры создадут майндмэп и вайрфреймы, чтобы убедиться, что дизайн соответствует вашим потребностям, а затем превратят их в кликабельные прототипы.
Кодинг — создание бэкенда и фронтенда приложения и интеграция API. Заложите как можно больше времени на тестирование, чтобы приложение работало правильно, без ошибок. Проверьте совместимость приложения с разными устройствами и операционными системами.
Когда приложение протестировано и готово к запуску, время показать продукт миру. Опубликуйте приложение на нескольких маркетплейсах, например, App Store и Google Play, и продвигайте его через социальные сети или другие маркетинговые каналы.
Запуск — это не последний этап разработки приложения. Нужно будет решать проблемы, которые возникают после запуска, исправлять ошибки и добавлять новые функции при необходимости. Обращайте внимание на обратную связь пользователей и продолжайте обновлять и улучшать приложение.
Цена приложения для перевода денег зависит от нескольких переменных: объёма функций, числа платформ, сложности интеграций и требований к безопасности. Быстрее всего в рынок выходят через MVP — версию с базовым набором функций, одной платформой и минимумом compliance-требований.
Такой подход снижает старт по бюджету и срокам: команда собирает первую жизнеспособную версию и проверяет её на реальных пользователях. Наш опыт разработки финтех-приложений под ключ показывает: грамотная приоритизация функций MVP заметно сокращает первичные расходы против запуска сразу с полным набором функций.
| Фактор | Влияние на стоимость |
| Объём функций (MVP vs полноценный продукт) | ключевой — чем больше функций, тем дороже |
| Платформы (iOS / Android / веб) | каждая дополнительная платформа увеличивает бюджет |
| Интеграции (платёжные шлюзы, банки, конвертация валют) | средне-высокое |
| Соответствие требованиям (PCI DSS, AML, KYC, GDPR) | обязательные расходы на compliance |
| Безопасность (2FA, шифрование, антифрод) | среднее |
| Дизайн UI/UX | среднее |
Финальная вилка складывается из всех перечисленных факторов и уровня зрелости продукта. Мы просчитываем её под конкретный проект — бесплатно, с оценкой сроков и бюджета за 48 часов.
Уже сегодня миллиарды людей по всему миру ежедневно используют приложения для денежных переводов, и это будет продолжаться. Считается, что количество пользователей будет постепенно увеличиваться с развитием финансовой инклюзии и доступностью технологий. Таким образом, идея создать приложение для переводов с высокой долей вероятности будет прибыльной.
Если вы стартапер, у вас есть идея приложения, которую хочется воплотить в жизнь, и вам нужна техническая поддержка, компания Purrweb может пригодиться. Мы поможем создать приложение для платежей, которое удовлетворит пользователей и увеличит ваш доход.
➡️ Заполните форму, и мы рассчитаем время и стоимость разработки именно для вас. Запустите приложение с Purrweb.
Стоимость зависит от набора функций, числа платформ и сложности интеграций. Дешевле начать с MVP — версии с базовыми функциями: регистрация, переводы, история транзакций. Точную оценку под ваш проект Purrweb готовит бесплатно в течение 48 часов.
Пользователь устанавливает приложение, регистрируется и подтверждает личность (ПИН, отпечаток пальца). Затем привязывает карту или кошелёк, вводит данные получателя и сумму — и совершает P2P-перевод. Приложение проводит транзакцию и присылает подтверждение.
Обязательный минимум — регистрация с кошельком или привязкой карты, отправка и получение денег, история транзакций, push-уведомления и безопасность (2FA, шифрование). Дополнительно — мультивалютность, курсы обмена, оплата счетов.
MVP платёжного приложения обычно занимает несколько месяцев — точный срок зависит от числа функций, платформ и интеграций. MVP-подход позволяет запуститься быстрее и проверить спрос до полной разработки.
Финтех-приложения обязаны соблюдать AML (против отмывания денег), KYC (верификация клиента), PCI DSS (безопасность платёжных данных) и GDPR (защита персональных данных). Плюс технические меры: шифрование, 2FA, антифрод-мониторинг.
Да, и это оптимальный старт. MVP включает только ключевые функции, позволяет проверить идею с минимальным бюджетом и собрать отзывы первых пользователей, а затем масштабировать продукт.


