Explore

Уложитесь в мой дедлайн?

Oops! Something went wrong while submitting the form.

Платежные системы (ПС) — это платформы для организации безналичных расчетов. Например, для перевода денег между пользователями, оплаты товаров и услуг или обмена валюты. Благодаря таким системам работают электронные кошельки, POS терминалы, оплата по QR-кодам и банковские карты.
В безналичных расчетах принимают участие несколько сторон:
Другими словами, платежные системы работают как посредники между покупателем и продавцом. Представьте, что покупку утюга онлайн — со стороны покупателя достаточно ввести реквизиты карты, нажать на кнопку и оплатить заказ за пару секунд. В этот момент запускается работа платежной системы: онлайн-магазин принимает команду, обрабатывает, а затем передает запрос банку или эквайринг-сервису.
В нише работает множество платежных систем — большинство из них известны даже самым обычным пользователям. Ниже собрали 5 примеров:
Собственная платежная система — инструмент для роста и развития бизнеса. Вот 4 преимущества внедрения ПС:
С помощью ПС, покупатели могут моментально оплачивать товары и услуги, не покидая приложение или сайт. А для бизнеса — не нужно вести учет наличных в кассе или считать сдачу.
Платежные системы обеспечивают транзакции круглосуточно, даже в выходные и праздники. Покупателям не придётся ждать, пока бизнес откроется, чтобы оплатить товар или услугу.
Платежные системы удобны не только покупателями, но и бизнесам — чтобы хранить данные о транзакциях в одном месте, принимать онлайн оплату, формировать чеки и отчитываться об операциях в налоговую.
Внедрение собственной платежной системы поможет расширить доступные способы оплаты и привлечь новых клиентов, которые заинтересованы в удобстве и современных технологиях.
Платежные системы можно условно разделить на категории, в зависимости от аудитории, уровня доступности и технологий.
К традиционным платежным системам относятся банковские переводы, SWIFT и другие методы, построенные на базе банков. Они надежны, но работают медленно и берут высокую комиссию.
Электронные платежные системы — это мобильные кошельки (Apple Pay, Google Pay), онлайн-сервисы (PayPal, Stripe), а также криптовалютные платформы. Они поддерживают мгновенные переводы и легко интегрируются в другие цифровые продукты.
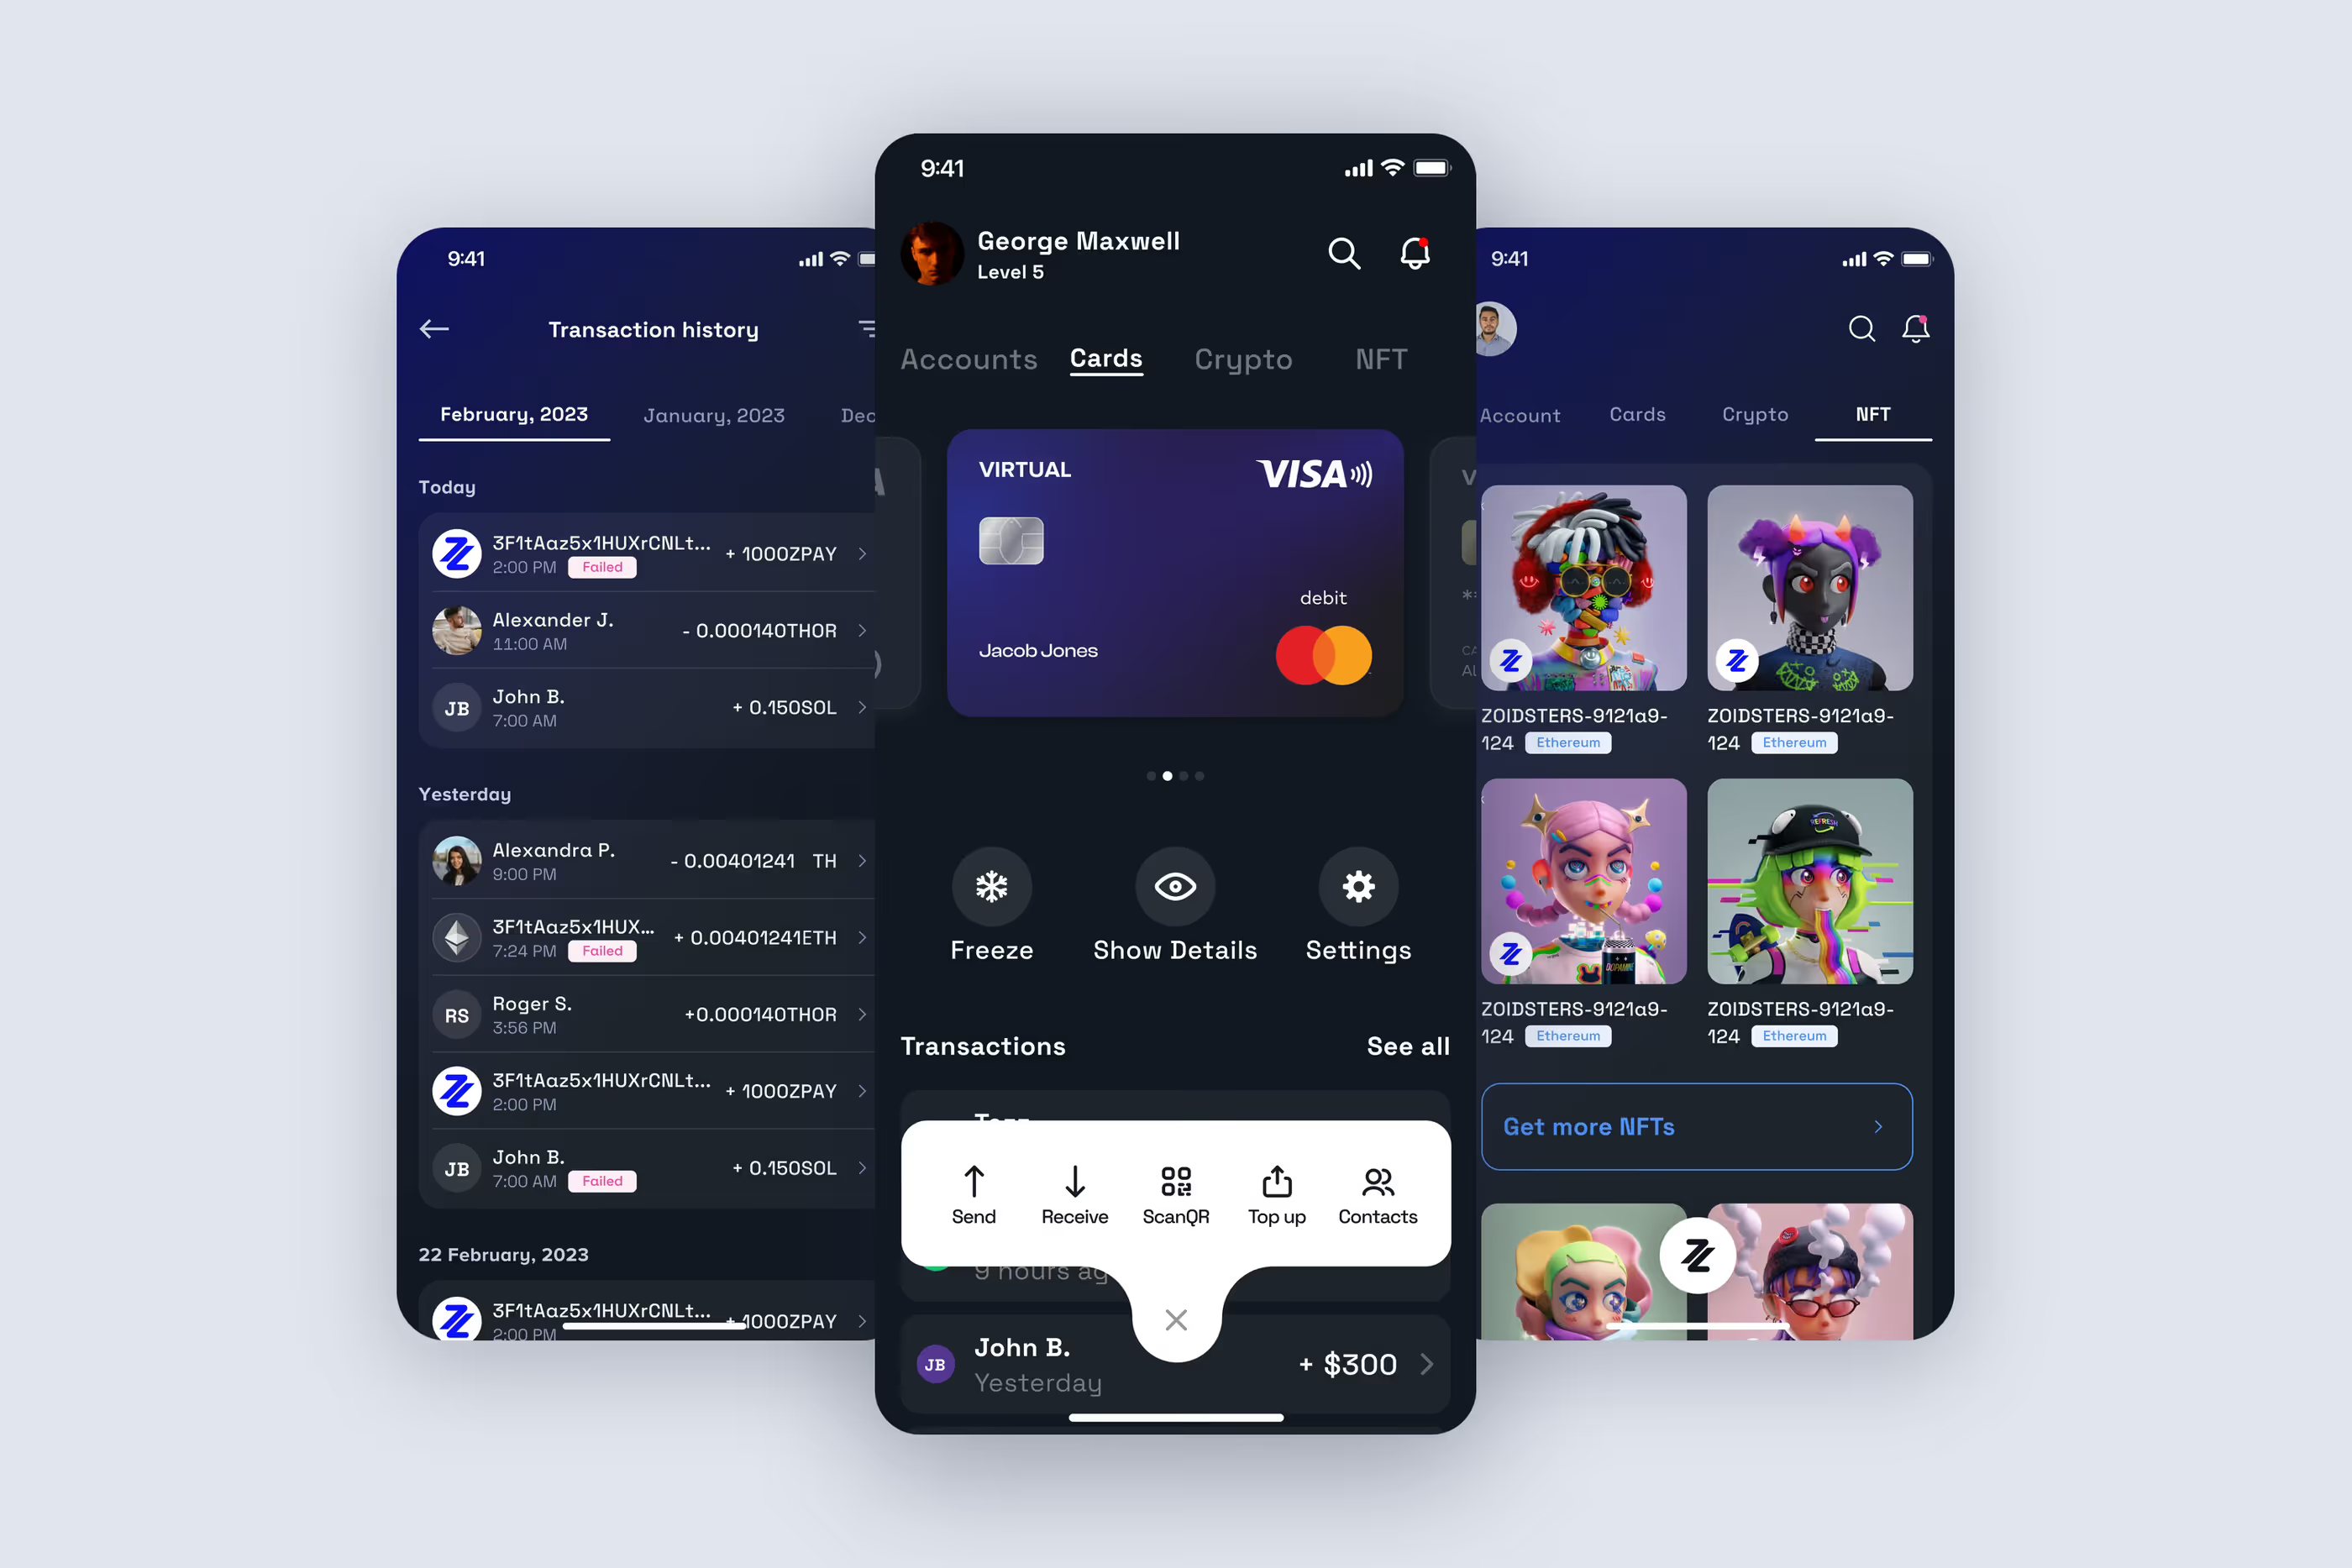
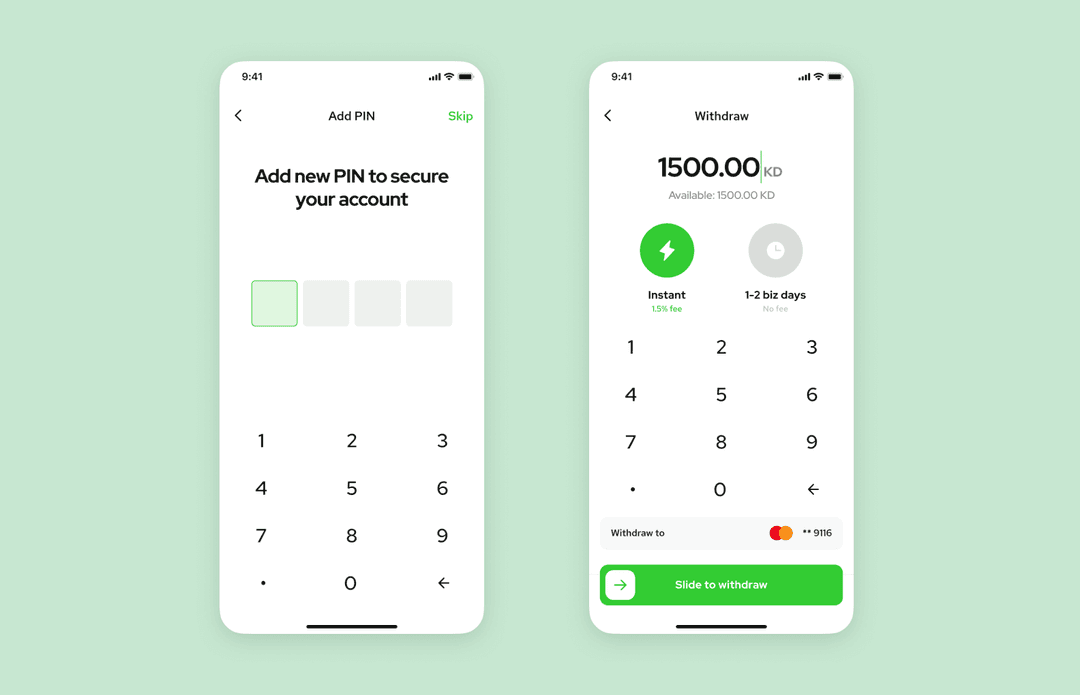
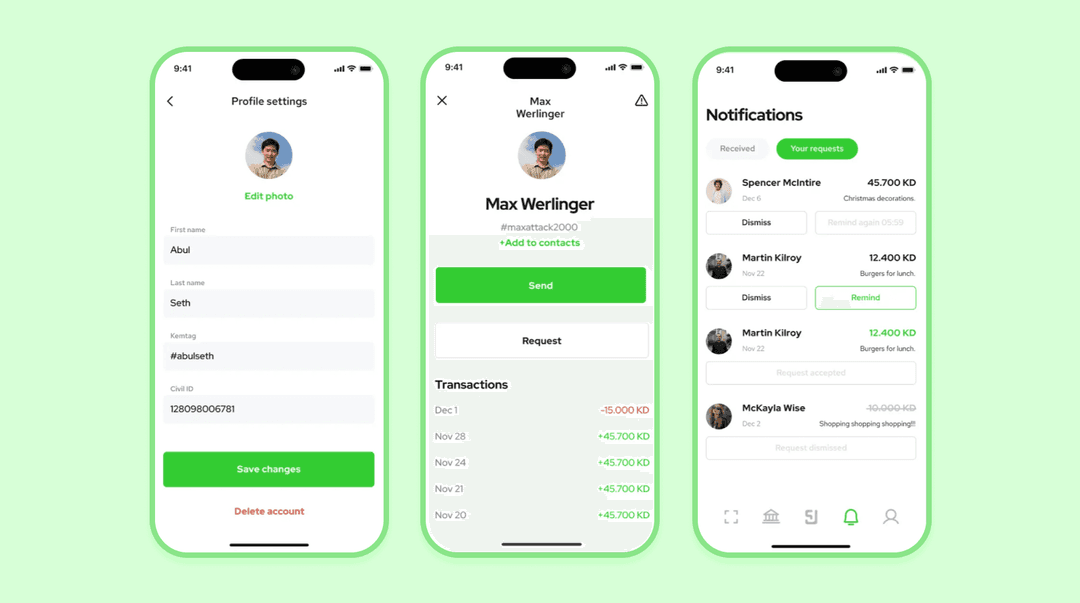
Мы работали над электронной платежной системой для P2P-переводов в Кувейте, где онлайн-банкинг развит слабо. Итоговый продукт, KEM, напоминает соцсеть, в которой можно отправить запрос на перевод, посмотреть историю транзакций и подгрузить свои контакты.
После успеха на презентации банкам и инвесторам, заказчики получили доступ к API при условии, что разработка будет вестись внутри страны, и перенесли проект инхаус. Благодаря этому MVP, проект привлек $1 млн инвестиций, набрал больше 100 000 пользователей и планирует выход на рынки Саудовской Аравии и запуск необанка.
Локальные платежные системы действуют в пределах одной страны и учитывают местные особенности и ограничения рынка. К примеру, «Мир» в России или UPI в Индии.
Международные электронные платежные системы, например, Visa, Mastercard или PayPal, принимают платежи со всего мира и помогают бизнесам работать на глобальном рынке.
Открытые системы доступны для широкого круга пользователей и бизнесов — как правило, это популярные платежные платформы вроде QIWI или WebMoney.
Закрытые системы создаются под нужды конкретной компании (например, внутренняя платежка в маркетплейсе) и используются только в ее экосистеме.
Платежные системы регулируются на законодательном уровне, чтобы обезопасить пользователей, избежать штрафов и предотвратить финансовые преступления. Собрали законы и стандарты, на которые стоит обратить внимание.
В России платежные системы попадают под ряд федеральных законов и нормативных актов. К примеру:
Последний закон особенно важно учитывать, если вас интересует запуск гемблинг проекта, так как требования к платежным операциям в этой сфере наиболее строгие.
Если планируете работать за пределами РФ или масштабироваться за границу, стоит изучить:
Для законной работы необходимо получить лицензии на платежную систему. Например:
Платежная система — это набор элементов, отвечающих за скорость транзакций и безопасность данных. Окончательный набор функций будет зависеть от тематики платформы и бизнес-целей продукта. Ниже описываем 6 самых популярных функций, которые часто встречаются в платформах для онлайн-платежей.
Это отправная точка для взаимодействия клиента с платежной системой. В личном кабинете пользователь может управлять платежами или заказами, добавлять карты, проверять статусы, настраивать уведомления и обращаться в поддержку. Плюс, при регистрации ЛК необходимо собрать личные данные, которые требует законодательство региона.
Чтобы система могла проводить транзакции, она должна быть связана с банком или эквайринг-сервиса. В случае зарубежного рынка — еще и с международными платежными системами типа Visa и Mastercard. Такая интеграция включает в себя настройки API, договора и соблюдение стандартов безопасности.
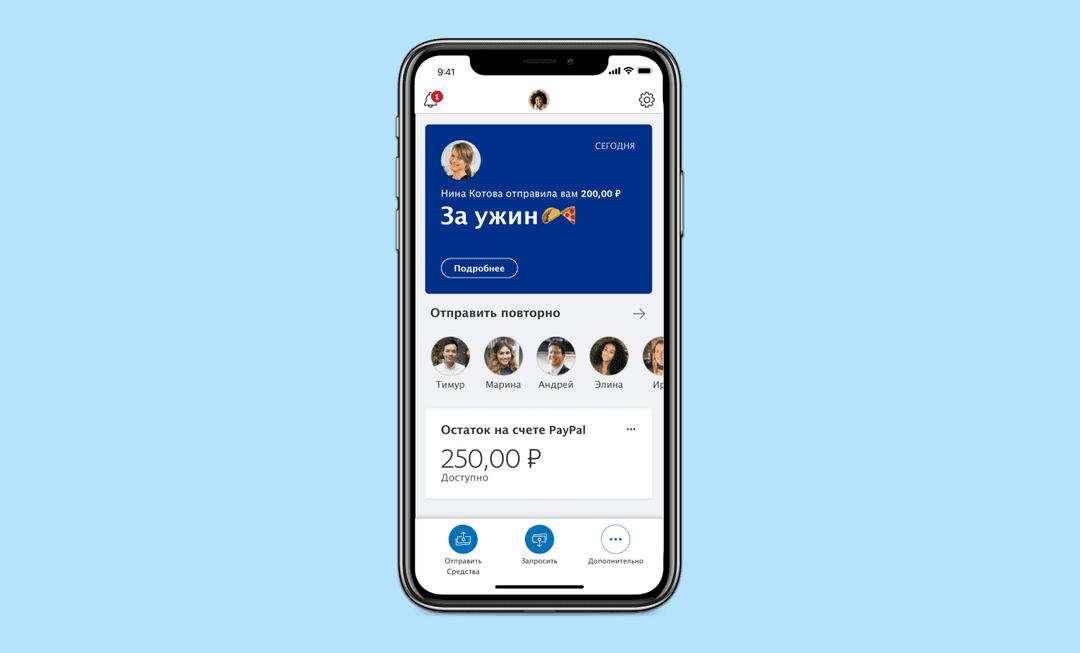
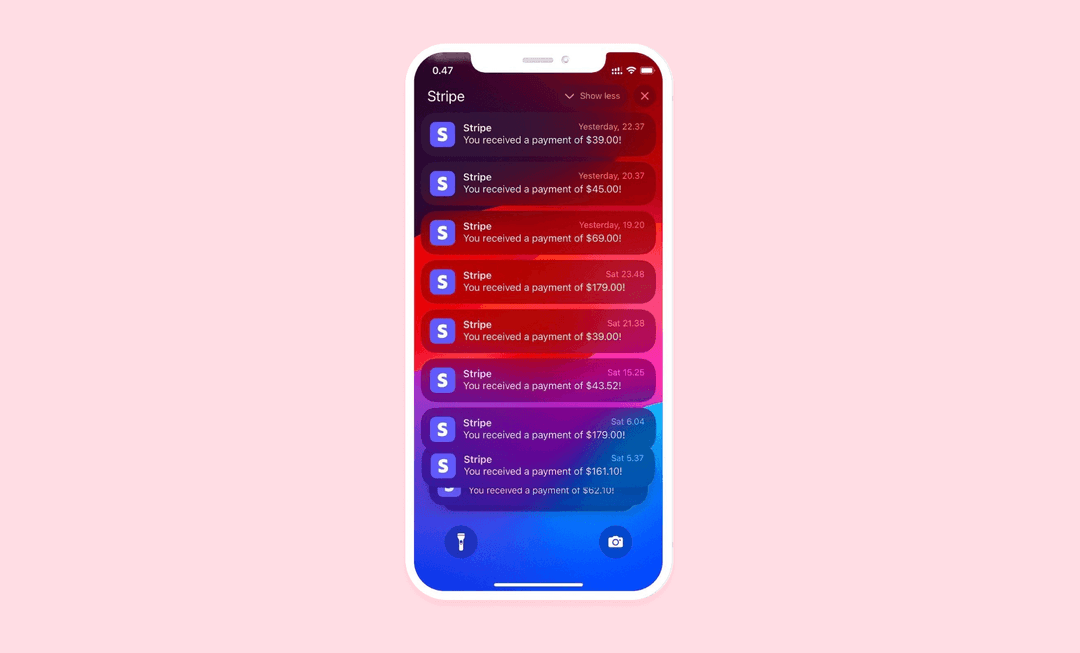
Оперативные пуш-уведомления о транзакциях помогают пользователям отслеживать движение средств и быстро заметить, если вдруг мошенники попытаются снять деньги.
Платежная система должна предусматривать функцию возврата денег: как частично, так и полностью. Например, через кнопку «Оспорить транзакцию». Это важно м для клиентов, и для продавцов — особенно в электронной коммерции.
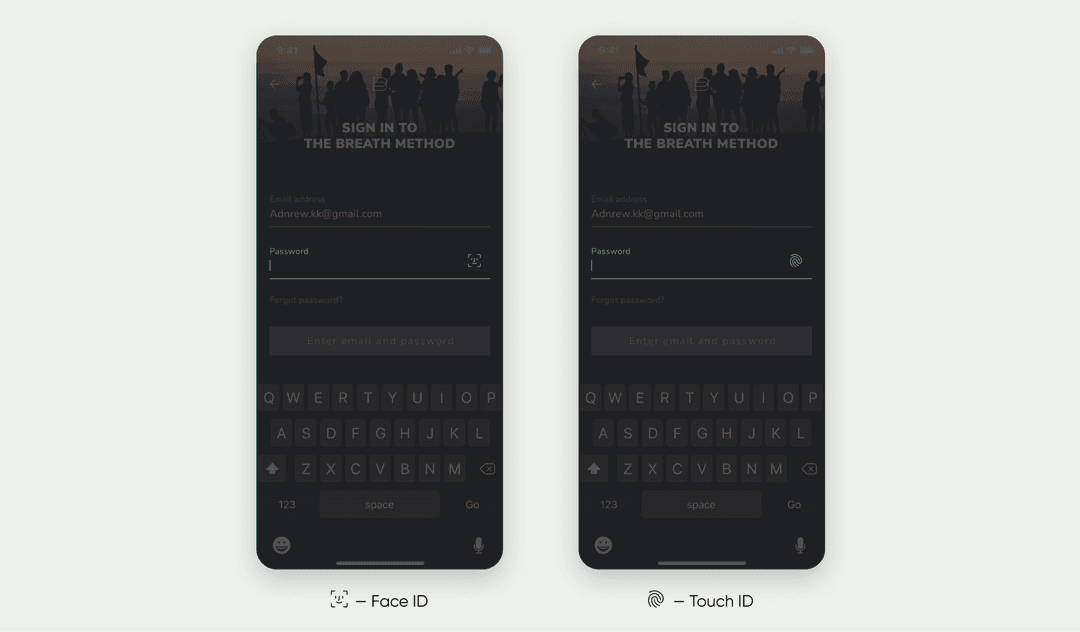
Все данные о пользователях и транзакция должны быть зашифрованы, чтобы обезопасить платформу от несанкционированного доступа. Для дополнительной защиты можно добавить функцию входа по Face ID или пин-коду.
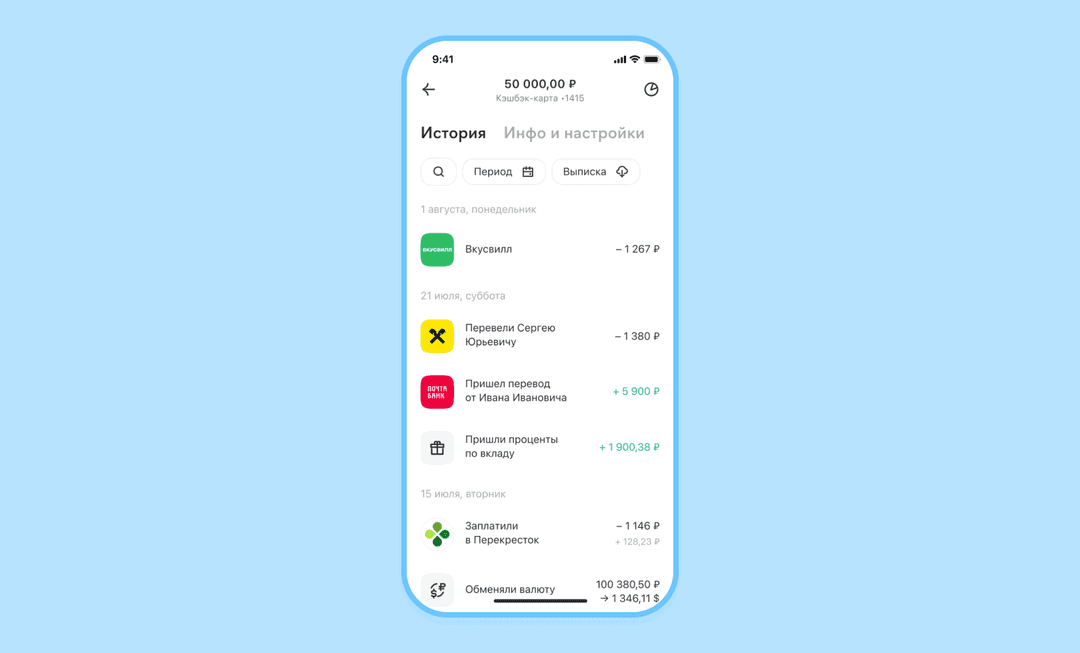
Пользователи и администраторы должны иметь доступ к истории транзакций: даты, суммы, статусы, способы оплаты. Это поможет собирать аналитику и решать спорные ситуации.
Рассказываем, как создать платежную систему шаг за шагом:
Для начала определите бизнес-цели и аудиторию проекта. Также, посмотрите на конкурентов и незакрытые потребности пользователей.
Для более подробного анализа существует отдельная услуга дискавери-фазы. С ее помощью можно оперативно проверить спрос на идею без разработки и больших вложений.
Дискавери-фаза сэкономила одному нашему клиенту больше $150,000 на разработку супераппа для мусульман. Мы провели качественные и количественные исследования, посчитали юнит-экономику и выяснили, что модель приложения не актуальна для аудитории.
Вместо этого наша команда предложила альтернативную идею — сервис по поиску халяльных магазинов, который оказался перспективнее с точки зрения монетизации и спроса.
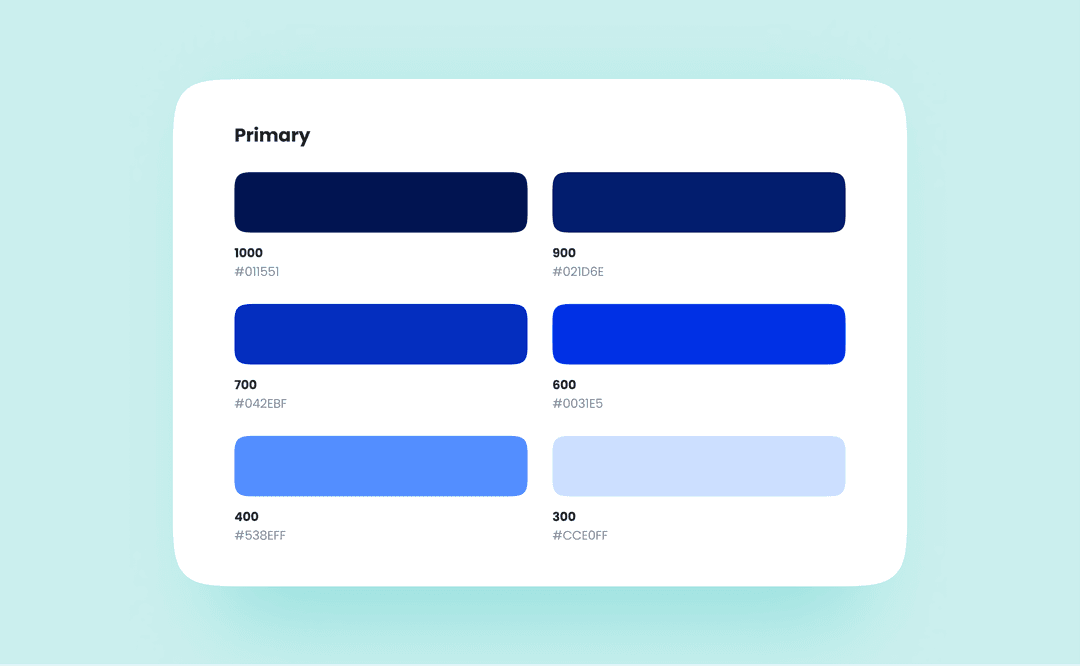
Далее мы придумываем путешествие пользователя по продукту, разрабатываем визуальный стиль и рисуем экраны интерфейса, ориентируясь на реальные сценарии использования.
Пишем код, соединяем фронтенд и бэкенд в единое решение. Подключаем интеграцию с необходимыми банковскими API и платежными шлюзами, чтобы электронные платежные системы работали без перебоя.
Тестируем параллельно с разработкой, чтобы проверить производительность и найти ошибки до релиза. Проверяем логику, нагрузку на систему, безопасность и корректную работу на разных устройствах.
Выпускаем платежную систему в свет. Публикуем в открытых источниках и маркетплейсах, если она предназначается для широкой аудитории.
Работа не заканчивается после релиза. Продолжаем поддерживать приложение, бесплатно устранять баги, а также помогаем выпускать обновления и масштабироваться.
Цена на электронные платежные системы зависит от сложности проекта, количества функций и срочности. В таблице ниже собрали примерные данные о стоимости разработки платежной системы средней сложности.
Если хотите получить расчет бюджета для конкретного проекта — заполните форму и получите бесплатный расчёт в течение 48 часов.
| Этап | Сроки (≈) | Цена (≈) |
| Анализ проекта | 1 день | Бесплатно в Purrweb |
| UI/UX дизайн | 7 недель | 1,200 000₽ |
| Разработка | 10 недель | 12,000 000₽ |
| QA тестирование | параллельно разработке | 2,000 000₽ |
| Менеджмент проекта | в течение всего проекта | 1,500 000₽ |
От выбора технологий для платежной системы зависит стабильность, безопасность и масштабируемость продукта. Вот три фактора, которые важно учитывать при подборе стэка:
Платежные системы обрабатывают чувствительные данные, поэтому при выборе технологий важно ориентироваться на стандарты безопасности, например, на PCI DSS. Плюс, отдавать предпочтение инструментам для надежного хранения и передачи информации: HTTPS, TLS, шифрование баз данных.
Электронные платежные системы должны выдерживать большие объемы транзакций, особенно если вы планируете масштабироваться и улучшать производительность. Обратите внимание на технологии, которые поддерживают горизонтальное масштабирование — например, Node.js, Kotlin, PostgreSQL, Redis, Kafka и Docker/Kubernetes.
Не стоит выбирать модные, но незнакомые технологии — это увеличит сроки и риски для проекта. Лучше адаптировать стек под те инструменты и языки, с которыми уверенно работает ваша команда. Это позволит быстрее выпустить MVP и безопасно развивать продукт дальше.
В Purrweb мы помогаем стартапам быстро выводить продукты на рынок и тестировать гипотезы. У нас за плечами — более 550 успешных проектов в разных нишах, в том числе и в финтехе.
➡️Есть идея приложения? Свяжитесь с нами для получения бесплатной оценки проекта через 48 часов.
Разработка платежной системы стоит от 4 до 20 млн ₽ в зависимости от сложности. MVP с базовыми функциями приема платежей обходится в 4-7 млн ₽, полнофункциональная система с поддержкой нескольких валют, антифродом и личным кабинетом — от 10 до 20 млн ₽. Дополнительно закладывают 1-3 млн ₽ на получение лицензии НКО и интеграцию с платежными агрегаторами.
Да, для операторов платежной системы в России требуется регистрация в ЦБ РФ согласно Федеральному закону 161-ФЗ «О национальной платежной системе». Оператор, проводящий переводы, обязан получить лицензию небанковской кредитной организации (НКО). Исключение — агрегаторы, работающие по агентской схеме: они действуют под лицензией банка-партнера и сами лицензию не получают.
PCI DSS — международный стандарт безопасности данных платежных карт, разработанный Visa и Mastercard. Соответствие обязательно для любой системы, которая хранит, обрабатывает или передает данные банковских карт. Сертификация занимает 3-6 месяцев и стоит от 500 тыс. до 2 млн ₽. Без PCI DSS банки и платежные сети откажут в подключении.
MVP платежной системы разрабатывают за 4-6 месяцев: 1 месяц на проектирование и документацию, 2-3 месяца на бэкенд и интеграции с банками, 1-2 месяца на тестирование и нагрузочные испытания. Полноценная система с соответствием PCI DSS, лицензированием и мобильным приложением занимает 9-18 месяцев. Параллельное получение лицензии НКО добавляет 3-6 месяцев административных процедур.
Интеграция с банками проходит через три канала: прямое API-подключение (договор с банком, REST или SOAP API, сроки 2-4 месяца), подключение через платежный агрегатор — Юкасса, Тинькофф, Сбербанк Эквайринг (быстрее, 2-4 недели, но выше комиссия), и подключение к НСПК/МИР через спонсорский банк. Выбор канала зависит от объема транзакций и наличия лицензии НКО.
Бэкенд платежных систем строят на Java, Go или Node.js — они обеспечивают высокую пропускную способность. Для шифрования данных применяют TLS 1.3 и токенизацию карт (3DS2). Базы данных — PostgreSQL или Oracle для транзакций, Redis для очередей. Мобильные клиенты разрабатывают на React Native или Swift/Kotlin. Инфраструктуру разворачивают в облаке Yandex Cloud или на выделенных серверах для соответствия требованиям ЦБ РФ о локализации данных.
Минимальная команда для MVP платежной системы: 2 бэкенд-разработчика со знанием финтех-протоколов, 1 фронтенд или мобильный разработчик, 1 DevOps-инженер, 1 QA-специалист с опытом нагрузочного тестирования и 1 менеджер проекта. Дополнительно потребуется юрист по финансовому праву для подготовки документов на лицензию. Итого 6-8 человек на срок 6-12 месяцев.